


Je e-bike staat even bij het station, voor de sportschool of gewoon voor de deur. Precies op die momenten wil je niet ontdekken dat een standaard dekking nauwelijks aansluit op een fiets van €1.500, €2.500 of meer. Bij het vergelijken van een fietsverzekering voor je e-bike gaat het daarom niet alleen om de laagste premie. Het gaat om de vraag wat er gebeurt als je fiets wordt gestolen, beschadigd raakt of onderweg stilvalt.
Een goede verzekering geeft rust, maar alleen als de voorwaarden passen bij hoe en waar jij fietst. In Amsterdam, andere steden en bij drukke stations is diefstal vaak een grotere zorg. Voor een woon-werkfietser kan pechhulp juist het verschil maken tussen op tijd aankomen en onverwacht een taxi regelen. Vergelijk dus niet op prijs alleen, maar op de waarde die je ervoor terugkrijgt.
1. Begin met de waarde van je e-bike
De aanschafprijs is het logische startpunt, maar kijk verder dan alleen de fiets. Reken ook kostbare onderdelen mee, zoals een afneembare accu, display, kinderzitje, fietstassen of een GPS-tracker. Vooral bij een elektrische bakfiets, longtailfiets of fatbike kunnen accessoires de totale waarde flink verhogen.
Controleer vervolgens hoe de verzekeraar de vergoeding berekent. Sommige polissen vergoeden de nieuwwaarde gedurende een bepaalde periode, terwijl andere werken met dagwaarde of afschrijving. Dat verschil merk je pas echt wanneer je een vervangende e-bike moet kopen. Een lage premie is minder aantrekkelijk als je na diefstal zelf honderden euro's moet bijleggen.
Let ook op de maximale verzekerde waarde. Heb je een e-bike met krachtige motor, grote accu of luxe afwerking, dan moet het verzekerde bedrag hoog genoeg zijn. Bewaar je aankoopbewijs, framenummer en gegevens van accessoires daarom goed.
2. Vergelijk de dekking die je echt nodig hebt
De meeste fietsverzekeringen bieden een basisdekking tegen diefstal. Dat is voor veel e-bikebezitters een verstandige basis, maar schade door een valpartij of vandalisme valt daar niet altijd onder. Een uitgebreidere dekking kan wel schade aan je eigen fiets vergoeden, afhankelijk van de voorwaarden en het gekozen eigen risico.
Kijk bij het vergelijken vooral naar deze vier onderdelen:
- diefstal van de complete e-bike en de voorwaarden voor vergoeding;
- schade door een aanrijding, val, vandalisme of ongeluk;
- pechhulp bij een lege accu, lekke band of technisch probleem onderweg;
- dekking voor accessoires, zoals een mand, kinderzitje, tracker en fietstassen.
Voor een recreatieve fietser die de e-bike vooral in een afgesloten schuur bewaart, kan diefstaldekking voldoende zijn. Fiets je dagelijks door de stad, zet je de fiets vaak buiten en gebruik je hem voor woon-werkverkeer? Dan is een uitgebreidere verzekering meestal het vergelijken waard. Hetzelfde geldt voor gezinnen die afhankelijk zijn van een elektrische bakfiets voor school, boodschappen en afspraken.
3. Kijk scherp naar slot- en stallingseisen
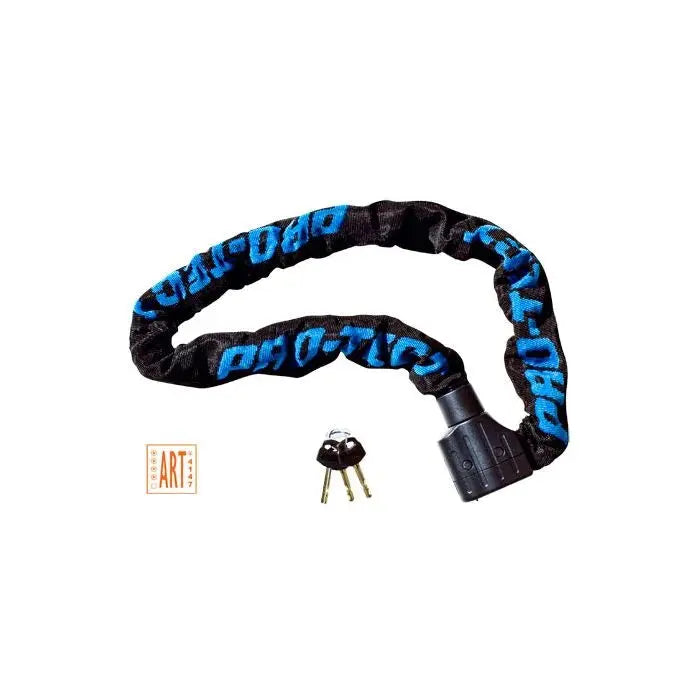
Bijna elke verzekeraar stelt eisen aan het slot. Vaak moet je e-bike op slot staan met een goedgekeurd ART-slot, soms met een specifieke veiligheidsklasse. Het ringslot dat standaard op veel fietsen zit, is niet altijd genoeg. Je moet de fiets mogelijk ook vastzetten aan een vast object, zeker buitenshuis of in bepaalde gebieden.
Lees deze regels voordat je een polis afsluit, niet pas nadat er iets is gebeurd. Een claim kan worden afgewezen als het gebruikte slot niet aan de voorwaarden voldoet, als je geen twee originele sleutels kunt laten zien of als de fiets niet goed op slot stond. Dat klinkt streng, maar het is precies waarom een degelijk kettingslot een slimme investering is.
Ook de plek waar je fiets staat, kan relevant zijn. Staat je e-bike 's nachts in een gezamenlijke fietsenstalling, onder een afdak of op straat? Check of daar aanvullende voorwaarden voor gelden. Bewaar bij aankoop van een nieuw slot altijd de bon, het sleutelnummer en eventueel het certificaat.
4. Reken premie, eigen risico en looptijd samen door
Een maandbedrag is makkelijk te vergelijken, maar vertelt niet het hele verhaal. Kijk ook naar het eigen risico per schadegeval, de totale kosten over de looptijd en de manier waarop je betaalt. Bij een lage premie kan een hoger eigen risico horen. Dat is prima als je vooral bescherming tegen grote diefstalschade zoekt, maar minder prettig wanneer je ook kleine schades wilt claimen.
Let daarnaast op de looptijd. Een verzekering die je in één keer voor meerdere jaren afsluit, kan voordelig zijn, maar geeft minder flexibiliteit als je jouw e-bike eerder verkoopt of vervangt. Een maandelijkse verzekering is vaak makkelijker aan te passen, terwijl een jaarbetaling soms financieel gunstiger uitpakt. Er is geen universeel beste keuze - jouw gebruik, budget en fietswaarde bepalen wat passend is.
Vraag ook na wat er gebeurt als je fiets total loss is of wordt teruggevonden na diefstal. Mag je zelf een vervangende fiets uitzoeken? Worden eventuele restanten eigendom van de verzekeraar? En blijft je premie gelijk na een schadeclaim? Juist deze details maken het verschil tussen twee polissen met bijna dezelfde prijs.
5. Vergelijk pechhulp op jouw route, niet op een mooie belofte
Pechhulp klinkt simpel, maar de invulling verschilt sterk. Sommige aanbieders helpen alleen in Nederland, andere ook net over de grens. De ene service repareert een lekke band ter plekke als dat kan, de andere vervoert jou en je e-bike naar huis of naar een fietsenmaker. Controleer ook of pechhulp geldt vanaf je voordeur of pas vanaf een minimale afstand.
Voor wie dagelijks 15 kilometer naar werk fietst, is snelle hulp onderweg vaak waardevol. Voor iemand die vooral korte ritten in de buurt maakt, kan een eigen mobiliteitsplan voldoende zijn. Een e-bike is zwaarder dan een gewone fiets en niet elke pechdienst kan een bakfiets, fatbike of fiets met afwijkende bandenmaat direct meenemen. Vraag daarom specifiek naar de voertuigtypes die onder de dekking vallen.
Technisch onderhoud blijft ondertussen je eigen verantwoordelijkheid. Een verzekering vervangt geen onderhoudsbeurt, versleten remblokken of een tijdig gecontroleerde ketting. Regelmatig onderhoud verkleint juist de kans dat je met pech staat en helpt je e-bike veilig en prettig rijden.
6. Check de kleine letters
Wanneer je verschillende verzekeringen naast elkaar zet, vergelijk dan steeds dezelfde situatie: dezelfde fietswaarde, dezelfde dekking, hetzelfde eigen risico en dezelfde looptijd. Anders lijkt een premie goedkoop, terwijl er in werkelijkheid minder is verzekerd. Lees vooral de uitsluitingen rond diefstal, schade door slijtage, gebruik door gezinsleden en accessoires.
Gebruik je de e-bike zakelijk, bijvoorbeeld voor bezorging, klantbezoek of transport? Dan is particulier gebruik niet altijd voldoende verzekerd. Ook bij een werkgeversfietsplan of leaseconstructie kunnen andere afspraken gelden. Controleer wie de verzekering moet afsluiten en welke dekking al in de regeling zit.
Koop je een e-bike bij een specialist, dan is het prettig wanneer je niet alleen advies krijgt over motor, actieradius en remmen, maar ook over beveiliging en onderhoud. Bij Roxx Bike kun je die keuzes combineren met persoonlijk advies, een proefrit en werkplaatsservice. Dat maakt het eenvoudiger om een fiets te kiezen die bij je ritten past - en een verzekering die daar logisch op aansluit.
De beste polis is uiteindelijk niet per se de goedkoopste, maar de polis waarvan je vooraf begrijpt wat er wel en niet geregeld is. Leg je fietsgegevens, parkeerplek en dagelijkse routes ernaast, kies een goed slot en neem vijf extra minuten voor de voorwaarden. Die kleine voorbereiding kan je veel gedoe besparen op de dag dat je e-bike onverwacht niet meer staat waar je hem had achtergelaten.